Rede de rug pull de 18,43 milhões de USD na Robinhood Chain
 2026-10-167 min de leitura
A Robinhood Chain entrou em mainnet a 1 de julho de 2026 e, quase de imediato, tornou-se um recreio para memecoins. Surgiam novas pools sem parar, o volume disparou e toda a gente queria entrar cedo.
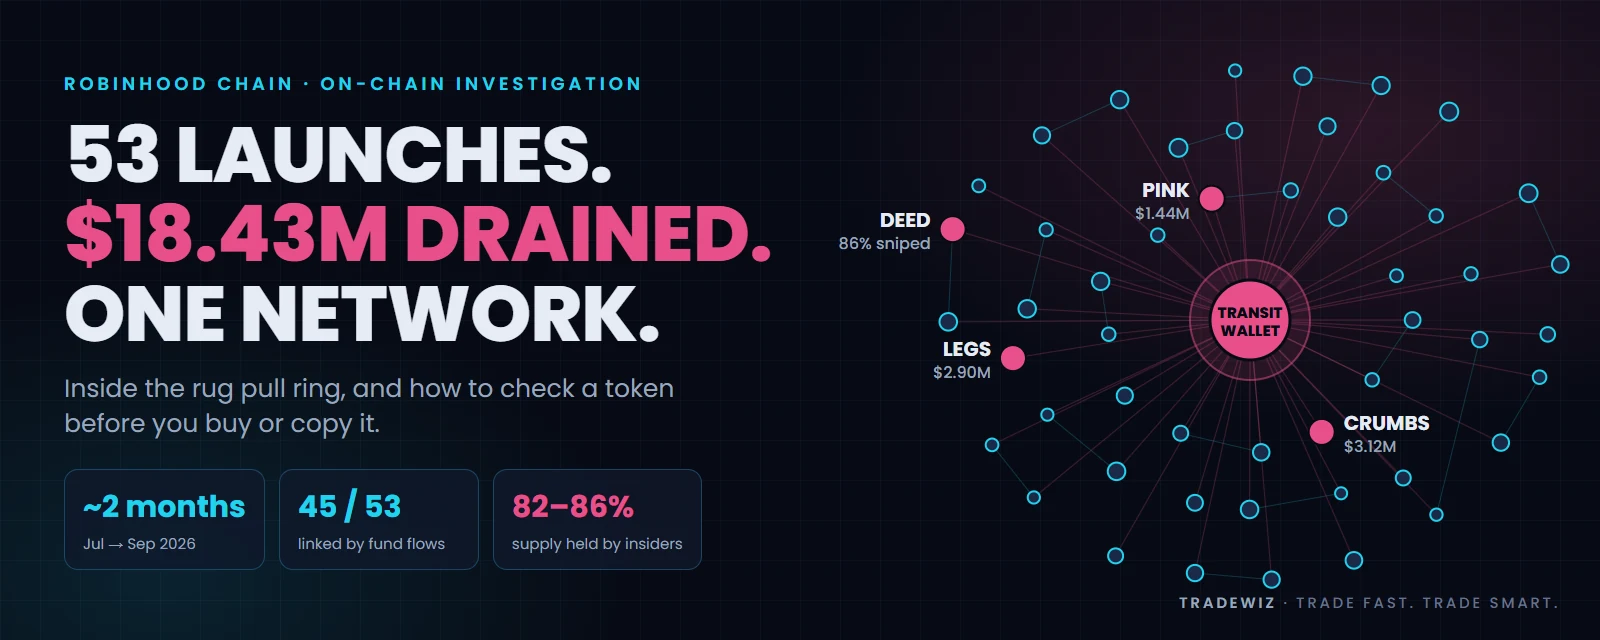
Mas, no final de setembro, Wazz, analista on-chain, divulgou os resultados de um rastreio: 53 lançamentos de tokens em cerca de dois meses estavam ligados ao mesmo grupo, e esse grupo drenou pelo menos 18,43 milhões de USD aos compradores.
Não se trata de meia dúzia de rugs isolados. Trata-se de uma linha de montagem.
1. Os números principais
| Indicador | Valor |
|---|---|
| Lançamentos ligados ao grupo | 53 |
| Montante drenado (rastreado diretamente) | pelo menos 18,43 milhões de USD |
| Período | cerca de 2 meses (julho – início de setembro de 2026) |
| Ligados pelo fluxo de fundos | 45 / 53 lançamentos |
| Mesma chave de assinatura de transações | 4 lançamentos |
| Mesma carteira de recolha | 4 lançamentos |
| Percentagem do supply nas mãos do grupo após o lançamento | 82–86% |
A maioria dos lançamentos decorreu na launchpad Pons V2, precisamente na fase mais agitada da Robinhood Chain. Segundo Wazz, o valor real é ainda mais alto, já que 18,43 milhões de USD é apenas o montante que Wazz conseguiu rastrear diretamente. Wazz refere ainda pelo menos dois outros grupos que atuam de forma semelhante, mas que ainda não foi possível ligar a este.
2. Um guião de 5 passos, repetido vezes sem conta
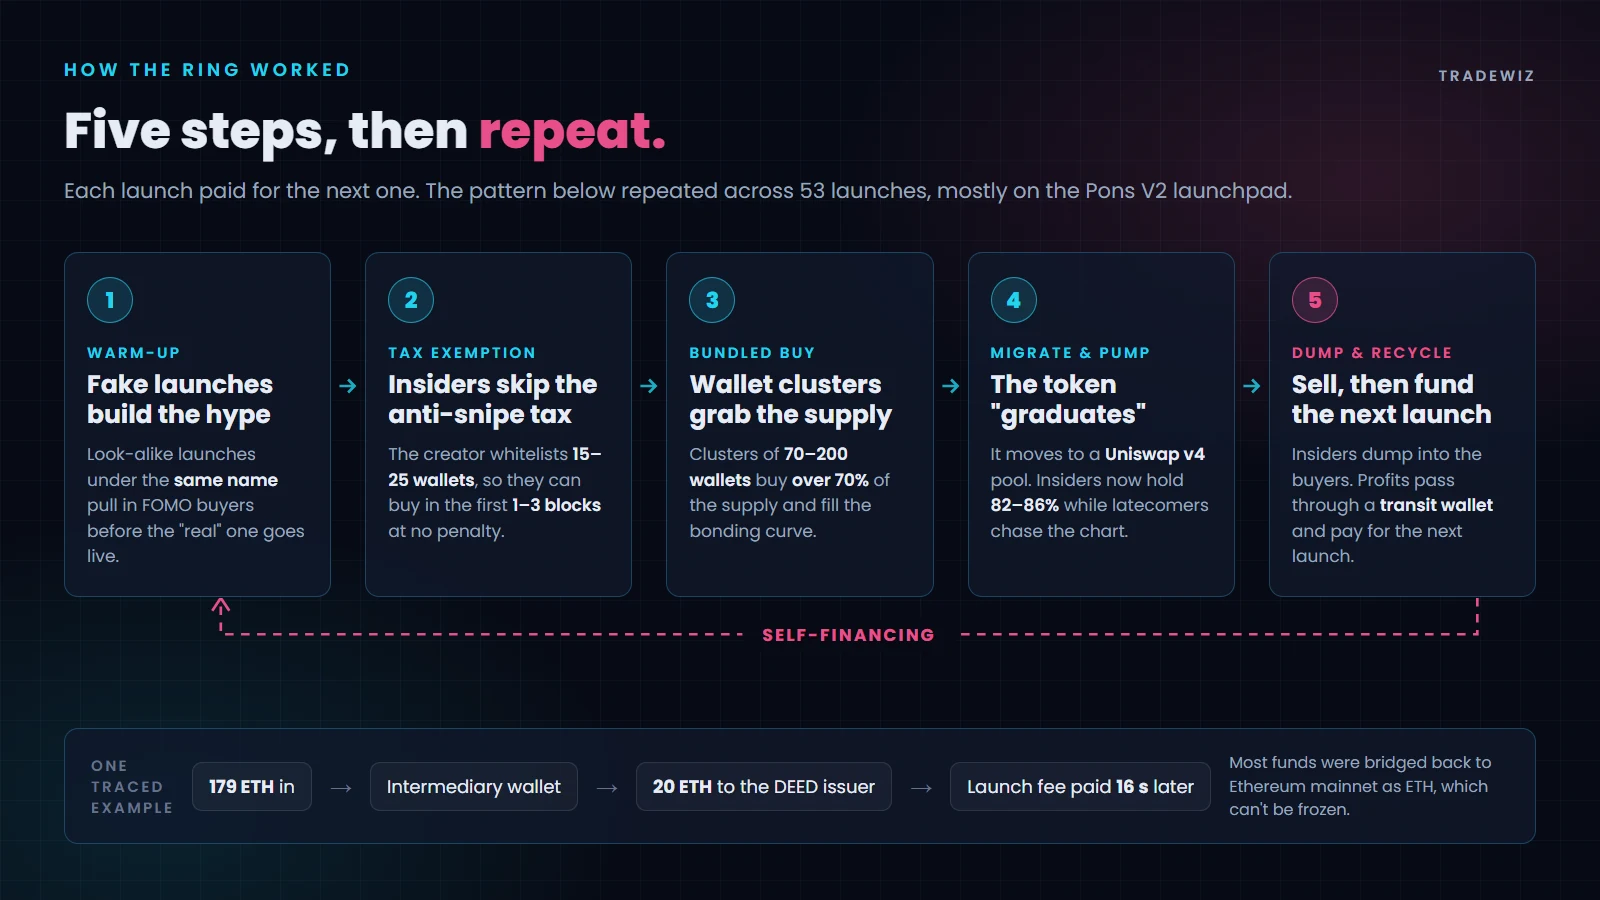
Passo 1: Aquecimento com lançamentos falsos. Antes de lançar o token "verdadeiro", o grupo lança alguns tokens com o mesmo nome para atrair o fluxo de FOMO. Segundo Wazz, CRUMBS, PINK e DEED tiveram lançamentos deste tipo, e a versão "verdadeira" que se seguiu foi igualmente despejada no mercado.
Passo 2: Isenção da taxa anti-snipe para os de dentro. A Pons V2 tem uma taxa anti-snipe para travar os bots nos primeiros blocos. Mas, em 9 casos, o criador do token incluiu 15–25 endereços na lista de isenção. Essas carteiras conseguiram comprar logo nos primeiros 1–3 blocos, sem pagar qualquer penalização.
Passo 3: Acumular o supply com um cluster de carteiras. Em quase todos os lançamentos, um cluster de 70–200 carteiras comprou em simultâneo e acumulou mais de 70% do supply, enchendo a bonding curve.
Passo 4: "Graduação" e pump. Quando a bonding curve fica cheia, o token passa para uma pool da Uniswap v4. Nesse momento, o criador e as carteiras isentas detêm 82–86% do supply, enquanto quem chega depois vê o gráfico verde e entra.
Passo 5: Dump e reinvestimento. O grupo vende contra a pressão compradora de quem chegou depois. Os lucros passam por uma carteira de trânsito e seguem diretamente para a conta que emite o token seguinte. Um exemplo rastreado: 179 ETH entraram na carteira intermediária, 20 ETH foram transferidos para o endereço emissor do DEED, e a taxa de lançamento foi paga apenas 16 segundos depois.
A maior parte dos fundos foi transferida por bridge para a mainnet da Ethereum sob a forma de ETH, pelo que é praticamente impossível congelá-los.
3. O que os dados mostram
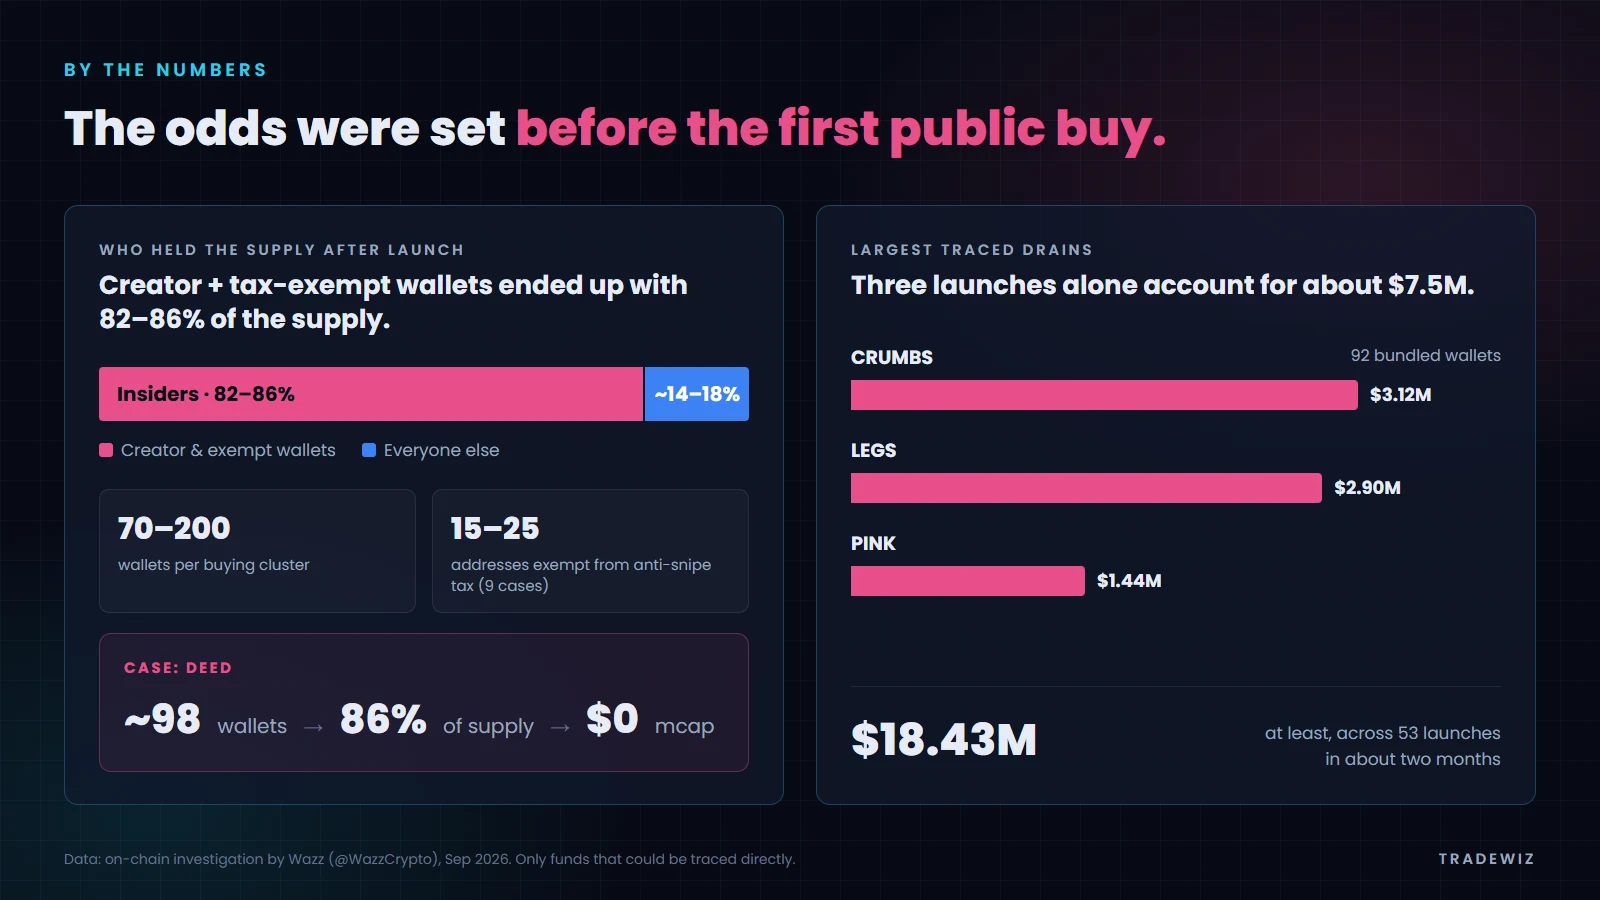
Alguns casos concretos:
- CRUMBS: cerca de 3,12 milhões de USD drenados, com 92 carteiras a acumular.
- LEGS: cerca de 2,9 milhões de USD.
- PINK: cerca de 1,44 milhões de USD.
- DEED: cerca de 98 carteiras fizeram snipe e detinham 86% do supply. Depois de essas carteiras venderem, o market cap caiu para zero. Curiosamente, o DEED nem sequer está no top 10 dos casos com mais fundos drenados, mas foi o ponto de partida da investigação.
Só os três primeiros casos somam cerca de 7,5 milhões de USD.
4. Porque é que a velocidade não o salva neste caso
Escrevemos muito sobre velocidade de execução. Mas esta história mostra um limite importante: a velocidade decide o seu lugar na fila, mas não resolve uma fila cujos bilhetes foram todos vendidos antes de as portas abrirem.
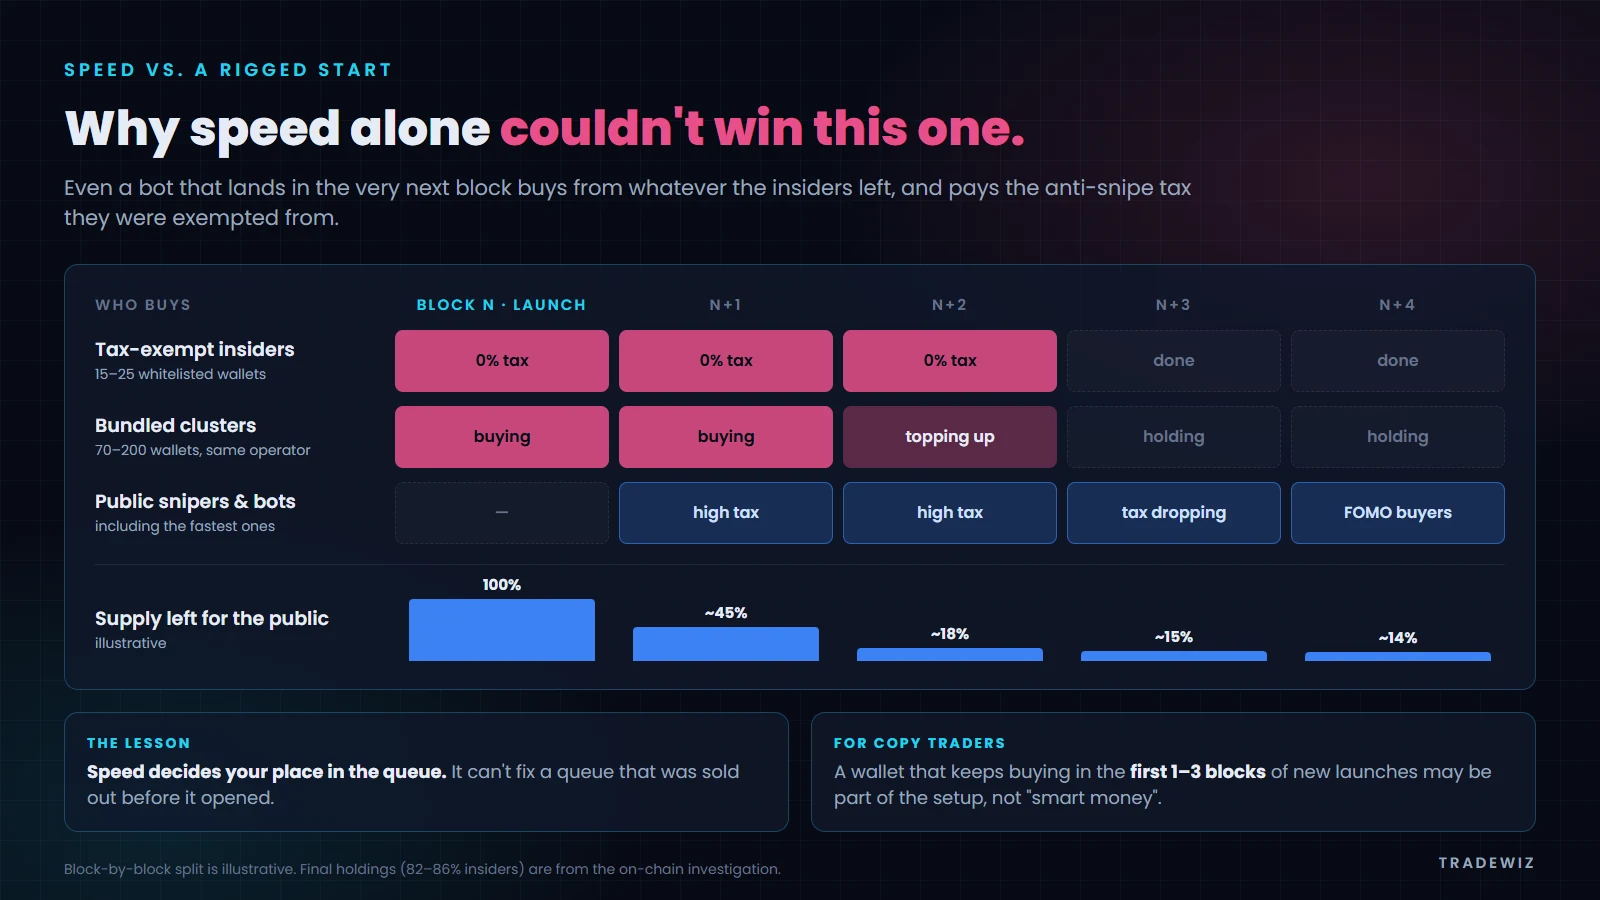
Até o bot mais rápido só consegue entrar a partir do bloco seguinte. Nessa altura:
- As carteiras isentas já compraram no bloco N com 0% de taxa.
- O cluster de carteiras do grupo já acumulou a maior parte do supply.
- O utilizador compra o que sobra e paga a taxa anti-snipe de que os de dentro estavam isentos.
Não perde por ser lento. Perde porque o jogo foi viciado à partida.
5. O perigo específico para os utilizadores de copy trade
Para quem faz copy trade, há uma armadilha mais subtil.
As carteiras do cluster de acumulação costumam parecer-se muito com smart money: entram muitíssimo cedo, com preços de entrada excelentes e PnL elevado. Se filtra carteiras apenas pelo lucro e pela rapidez de entrada, é muito provável que sejam precisamente estas carteiras a entrar na sua lista de cópia.
O problema é que nunca vai conseguir o mesmo preço de entrada. Eles compram no primeiro bloco, sem taxa. O utilizador compra depois deles, com taxa, e torna-se a liquidez que lhes permite sair.
Alguns sinais de alerta numa carteira que pensa copiar:
- Compra repetidamente nos primeiros 1–3 blocos de tokens acabados de lançar.
- Muitas carteiras "irmãs" compram o mesmo token, ao mesmo tempo, com montantes muito semelhantes.
- Histórico composto apenas por tokens novos, de vida curta, cujos gráficos acabam todos em zero.
- Carteira criada há pouco tempo, financiada pela mesma origem que várias outras carteiras.
6. 8 passos de verificação antes de comprar ou copiar
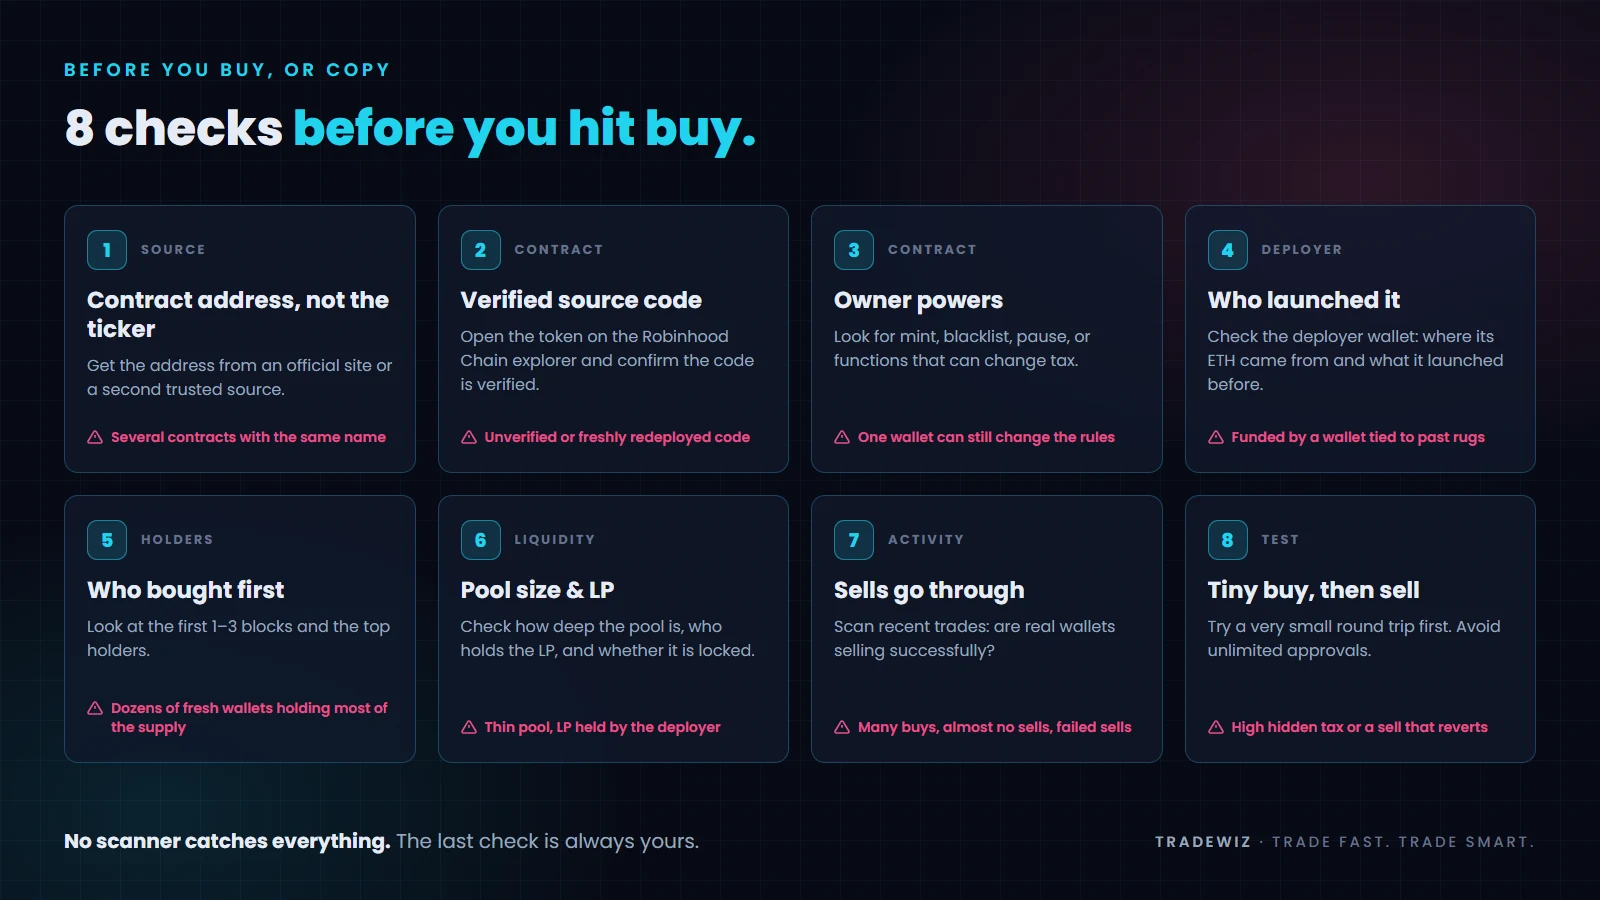
- Use o contract address, não confie no ticker. Obtenha o endereço no site oficial ou numa segunda fonte fiável. Vários tokens com o mesmo nome são o primeiro sinal de alerta.
- Confirme se o código-fonte está verificado. Cole o endereço do token no explorador da Robinhood Chain (Blockscout) e veja se o código já foi verificado.
- Analise as permissões do owner. Procure funções de mint, blacklist, pause ou funções capazes de alterar a taxa. Se uma carteira ainda consegue mudar as regras do jogo, tenha cuidado.
- Veja quem fez o deploy. De onde veio o ETH da carteira de deploy, que tokens lançou anteriormente e como acabaram?
- Veja quem comprou primeiro. Abra as transações dos primeiros 1–3 blocos e a lista de top holders. Dezenas de carteiras novas que, em conjunto, detêm a maior parte do supply são uma grande red flag.
- Verifique a liquidez. A pool é profunda ou rasa, quem detém o LP, o LP está bloqueado?
- Veja se as vendas são executadas. Muitas compras e quase nenhuma venda bem-sucedida, ou vendas que falham constantemente, são um sinal clássico de honeypot.
- Faça uma compra de teste muito pequena e depois uma venda de teste. Faça primeiro um ciclo completo de compra e venda com um montante muito pequeno. Evite conceder approve ilimitado e revogue as permissões antigas periodicamente.
Uma auditoria ajuda, mas não é um escudo. Já houve projetos auditados que fizeram rug na mesma.
7. Uma configuração de copy trade mais defensiva
Nenhuma definição elimina totalmente o risco, mas pode reduzir as perdas se acabar por copiar um token mau:
- Limite o montante por operação (Max Buy). Cada token novo deve representar apenas uma pequena parte do seu capital.
- Defina uma idade mínima do token e um market cap mínimo se não quer atirar-se aos primeiros blocos de todos os lançamentos.
- Tenha sempre TP/SL. Com tokens novos, o objetivo é sobreviver primeiro e lucrar depois.
- Reveja a sua lista de carteiras copiadas com base nos sinais da secção 5, não olhe apenas para o PnL.
- Ative a camada anti-rug se o seu bot a tiver. A TradeWiz melhorou o anti-rug do Robinhood FOMO em setembro, mas trata-se de uma camada de filtragem, não de uma garantia de risco zero.
Conclusão
Esta rede de 53 tokens revela uma verdade incómoda: nos lançamentos viciados, o comprador público já perdeu antes mesmo de enviar a primeira ordem.
A velocidade continua a ser importante. Mas, antes de perguntar "quão depressa consigo entrar", pergunte "em que é que estou a entrar e quem entrou antes de mim".
Verifique primeiro. Depois seja rápido.
Trade Fast. Trade Smart.
Nota: Os dados deste artigo baseiam-se nos resultados públicos do rastreio on-chain realizado por Wazz (setembro de 2026). Os dados on-chain mostram ligações entre carteiras, mas, por si só, não bastam para concluir sobre a responsabilidade legal de qualquer pessoa. Este artigo tem caráter meramente informativo e não constitui aconselhamento de investimento.